Svijet se približava globalnoj dužničkoj krizi. Rat u Iranu možda je bio iskra koja je zapalila požar, ali se suvo granje gomila već duže vrijeme. Decenija nagomilavanja duga, više kamatne stope i sve veće potrebe za refinansiranjem učinila je svjetsku ekonomija sve ranjivijom na potrese. Istovremeno, sukobi koji su u toku podižu cijene energenata, a novi inflatorni pritisci stavljaju na iskušenje granice postojećeg sistema upravljanja dugom.
Izgledi su posebno zabrinjavajući za zemlje u razvoju, čiji je javni dug 2025. dostigao 35 biliona dolara, što je povećanje od 10,5% za samo godinu. Prema podacima Programa UN za razvoj, “medijalna zemlja u razvoju sada izdvaja oko 9,5% državnih prihoda za plaćanje kamata, što je najveći udio u posljednjih 25 godina”. U 32 zemlje sa niskim dohotkom već je nastupila dužnička kriza ili postoji visok rizik da do nje dođe. Ipak, restrukturiranje duga u pregovorima s privatnim povjeriocima u prosjeku traje dvije i po godine, dvostruko duže nego prije pandemije.
Suštinski problem nije u tome koliko zemlje duguju, već u cijeni i nedostupnosti novog finansiranja. Efektivni troškovi kamata rastu brže nego što mnoge zemlje mogu da podnesu, imajući u vidu njihovu sposobnost da dug servisiraju prihodima od izvoza i budžetskim prihodima. Taj jaz mogao bi dodatno da se produbi. Čak se i zemlje u kojima se odnos javnog duga i BDP-a stabilizovao mogu suočiti s ozbiljnim problemima likvidnosti ako budu primorane da refinansiraju velike iznose duga po znatno višim kamatnim stopama.
Ovaj problem ne pogađa samo zemlje u razvoju. Ukupni troškovi kamata na dug zemalja OECD-a premašili su 2 biliona dolara. SAD apsorbuju ogromne količine kapitala zbog sve većeg zaduživanja države, dok se kompanije koje upravljaju najvećim AI infrastrukturnim sistemima i same sve više okreću tržištu obveznica. U međuvremenu, veća izdvajanja za odbranu i nove, obimne budžetske obaveze prijete da dodatno podignu kamatne stope.
Kada najveći svjetski dužnik može da se zadužuje gotovo neograničeno, cijenu toga mogu da plate zemlje čije su potrebe za finansiranjem neuporedivo manje.
Ovakva postavka globalnog sistema zaduživanja nepravedna je i neodrživa. Čak se i zemlje koje su se zaduživale oprezno mogu naći pod pritiskom zbog odluka donijetih negdje drugdje. Privrede zemalja u razvoju suočene su s nemogućim izborom: ili da plaćaju više kako bi refinansirale postojeći dug ili da smanjuju izdvajanja za zdravstvo, obrazovanje, infrastrukturu i produktivne investicije. Rješenje ne može biti isključivo u mjerama štednje. Održivost duga, u krajnjoj liniji, zavisi od proizvodnih kapaciteta iz kojih će proisteći budući privredni rast, prihodi i devizne rezerve. Fiskalna disciplina jeste važna, ali je podjednako važno zaštititi javne investicije neophodne da bi dug ostao održiv.
Dobra vijest je da međunarodna zajednica ne mora da počinje od nule. Nekoliko reformi dogovorenih prošle godine u Sevilji, na Četvrtoj međunarodnoj konferenciji o finansiranju razvoja, već je pokazalo da predložena rješenja mogu da funkcionišu u praksi. Klauzule koje omogućavaju privremenu obustavu otplate duga postaju standardizovane; isprobani su inovativni aranžmani zamjene duga za ulaganja u razvoj; MMF Svjetska banka upravo su usvojili izmjene okvira za procjenu održivosti duga; klauzule o kolektivnom djelovanju sve su rasprostranjenije, a nova platforma zemalja dužnica daje im snažniji glas.
Finansijska tržišta počinju da reaguju na ove promjene. Agencija Moody’s sada smatra da mogućnost privremene obustave otplate duga pozitivno utiče na kreditni rejting, što znači da aktiviranje ugovorne klauzule o takvoj obustavi neće tretirati kao neizvršavanje obaveza. Tom jednom promjenom otklonjen je jedan od glavnih razloga zbog kojih su donosioci odluka oklijevali da koriste ove klauzule.
Ipak, naša stručna grupa utvrdila je da u sprovođenju reformi dogovorenih u Sevilji postoji ozbiljan nedostatak: neophodni instrumenti postoje, ali još nisu postali uobičajena praksa. To je detaljno opisano u izvještaju o sprovođenju reformi, koji je Stručna grupa za dug objavila u oktobru 2026. U sadašnjim makroekonomskim okolnostima to bi moglo da preraste u ozbiljan problem. U vanrednoj situaciji zemlje ne mogu godinama da čekaju da se nove odredbe ugrade u ugovore ili zakone. Hitno im je potreban mehanizam za privremenu obustavu otplate duga, po uzoru na Inicijativu Grupe 20 za obustavu servisiranja duga, pokrenutu tokom pandemije.
Ovo bi trebalo omogućiti svim zemljama koje se suočavaju s akutnim finansijskim pritiscima, uz podsticanje multilateralnih razvojnih banaka da se uključe u takve aranžmane. Neposrednim obezbeđivanjem likvidnosti možemo sprečiti da se današnji problemi s refinansiranjem sjutra pretvore u krizu solventnosti, odnosno nesposobnosti otplate dugova. Istovremeno, obim povoljnog finansiranja mora se znatno povećati, a njegovo obezbeđivanje učiniti predvidljivijim. Budući da su dodatni izvori kreditiranja i refinansiranja ključni za održivost duga, multilateralne razvojne banke trebalo bi da povećaju sredstva za povoljno kreditiranje, prošire garancijske programe i ponude više protivcikličnog finansiranja. U odgovor na krizu trebalo bi uključiti i širu mrežu javnih razvojnih banaka, danas povezanih kroz inicijativu Finance in Common.
Gdje god i kad god je to izvodljivo, zemlje bi trebalo i da diversifikuju valute u kojima se zadužuju, unaprijede upravljanje domaćim dugom i ojačaju rezerve likvidnosti, kao i da razvijaju strategije finansiranja koje u većoj mjeri uzimaju u obzir valutne rizike i rizike povezane s refinansiranjem.
Konačno, analize održivosti duga moraju jasno da razlikuju probleme s likvidnošću od nesolventnosti, uzimajući u obzir duži period visokih kamatnih stopa, nestabilne prihode od izvoza, fiskalna ograničenja i vrednost investicija koje jačaju otpornost privrede i njene proizvodne kapacitete. Nedavno usvojena revizija Okvira MMF-a i Svjetske banke za analizu održivosti duga zemalja s niskim dohotkom (LIC-DSF) korak je u dobrom pravcu. Ona će podstaći obje institucije da procjene zasnivaju na dužem vremenskom horizontu, uključe domaći dug u analizu i uvedu pokazatelje likvidnosti - bruto potrebe za finansiranjem i rashode za kamate u odnosu na prihode - kako bi se signali problema s likvidnošću razdvojili od pokazatelja nesolventnosti.
Međutim, ove promjene primjenjivaće se tek od sredine 2027. i neće obuhvatiti zemlje koje se po pravilu mogu zaduživati na međunarodnim tržištima kapitala. To znači da institucije odgovorne za sprovođenje ključnih reformi moraju da odluče kako će dalje postupati. Grupa 20, naročito tokom predsjedavanja Ujedinjenog Kraljevstva naredne godine, može da pretvori svoju deklarisanu posvećenost unapređenju koordinacije u vezi s dugom zemalja s niskim i srednjim dohotkom u konkretne reforme Zajedničkog okvira za restrukturiranje duga. MMF i Svjetska banka mogu da ubrzaju primjenu revidiranog okvira LIC-DSF i prošire ga na zemlje koje imaju pristup tržištima kapitala. Povjerioci i dužnici mogu da pretvore zamjenu duga za razvojne ciljeve iz jednokratnih inovativnih rješenja u instrumente koji se mogu redovno primjenjivati. A zemlje dužnice mogu da izgrade Platformu zemalja dužnica u trajnu instituciju.
Arhitektura za upravljanje dugom dogovorena u Sevilji osmišljena je kao odgovor na globalne šokove. Šokovi su već stigli, ali primjena dogovorenih mjera još nije. Zemlje koje već nose najveći teret finansiranja ne mogu sebi da priušte čekanje da reforme sustignu stvarnost.
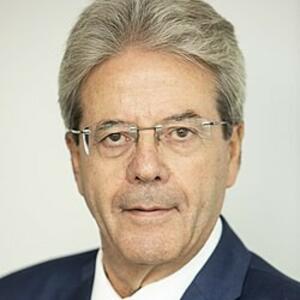
P. Gentiloni kopredsjedava Stručnom grupom za dug generalnog sekretara UN i bivši je evropski komesar za ekonomiju;
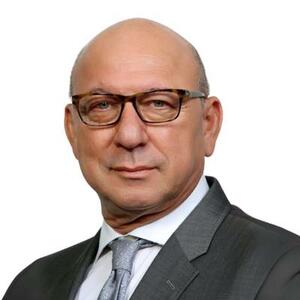
T. Manuel je kopredsjedavajući Stručne grupe za dug generalnog sekretara UN i bivši ministar finansija Južnoafričke Republike;
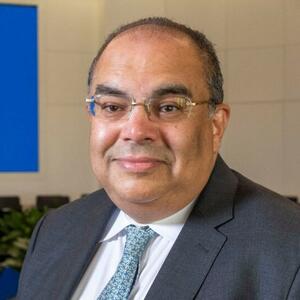
M. Mohieldin je specijalni izaslanik UN za finansiranje održivog razvoja i kopredsjedavajući Stručne grupe za dug generalnog sekretara UN; bio je ministar investicija Egipta (2004–2010), viši potpredsjednik Grupacije Svjetske banke i izvršni direktor MMF-a
Tekst potpisuju i Rémy Rioux, generalni direktor Francuske agencije za razvoj (AFD), i Yan Wang, viši akademski istraživač u Centru za globalnu razvojnu politiku Univerziteta u Bostonu.
Copyright: Project Syndicate, 2026.
Pogledajte još:
Preuzmi aplikaciju i prati vijesti


PRATITE NAS NA